Wat maakt de BIF-strategie uniek en
waarom zeggen deze resultaten iets?

Combinatie van statistische significantie en economische argumenten

BIF: Een combinatie van statistische significantie en economische argumenten. De BIF-strategie is een strategie die goede bedrijven koopt tegen een goedkope prijs, het is een strategie die zich richt op het bedrijf achter het aandeel. Het bewijs dat de strategie werkt en zal werken in de toekomst is gebaseerd op een combinatie van statistische significantie en economische argumenten. Naast de statistische significantie die blijkt uit onze backtest (een test op data uit het verleden), zijn er ook argumenten (filosofie en principes) dat de kansen die de strategie benut zich in de toekomst zullen blijven voordoen. Dit noemen we de economische argumenten. Onze strategie is gebaseerd op de principes en filosofie van beleggers zoals Peter Lynch en Warren Buffett. Een belangrijk aspect van deze filosofie is dat de markt niet altijd rationeel is. Dit veroorzaakt inefficiënties in de markt waardoor bepaalde bedrijven verkeerd geprijsd zijn. Aangezien het beleggingsgedrag van de meeste mensen niet verandert, zullen er bedrijven blijven bestaan die verkeerd geprijsd en ondergewaardeerd zijn en die de BIF-strategie probeert te vinden. Omdat we verwachten dat de irrationaliteit van het gedrag van mensen niet zal verdwijnen, verwachten we dat onze strategie zal blijven werken. Dit is ook iets wat al meer dan 100 jaar zichtbaar is in de markt, veel langer en verder dan onze backtest.
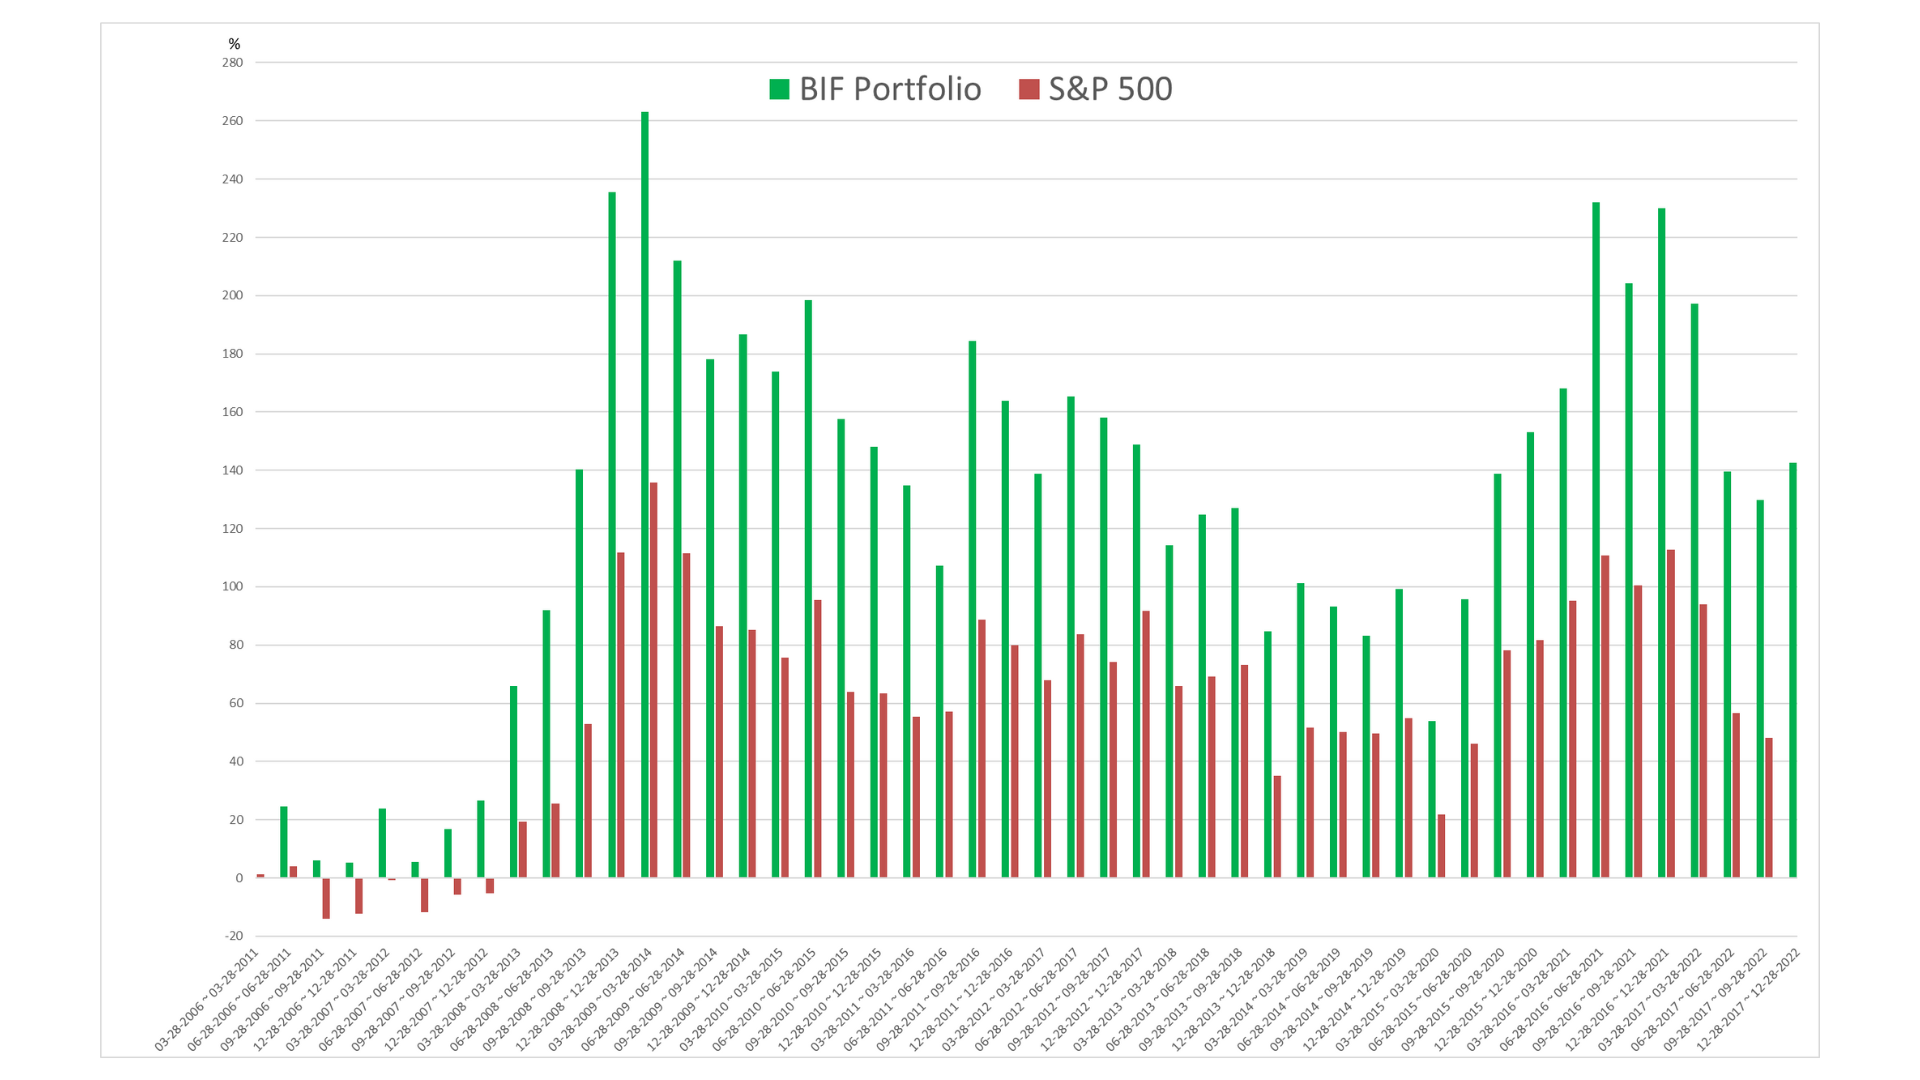
48_out_of_48_Outperformance

Waarom geven we geen gemiddelde performance af?

We hebben veel backtests uitgevoerd over verschillende periodes. Daarom is het erg moeilijk om een “gemiddelde” prestatiemeting te geven. Daarnaast tonen de meeste algoritmes één bepaalde grafiek over een bepaalde periode, die een overprestatie ten opzichte van een benchmark aangeeft. Het zegt veel meer om een overzicht te geven van outperformance over meerdere periodes dan alleen een gemiddelde performance voor slechts één periode. Helaas kunnen we ook niet in de toekomst kijken; we willen beleggers niet misleiden. Neem het met een korreltje zout als u een gemiddelde prestatiemaatstaf tegenkomt.

Waarom moet je heel voorzichtig zijn bij het uitvoeren van een backtest?

Bij het uitvoeren van een backtest komen een hele reeks vooroordelen (biases) om de hoek kijken. Een van het belangrijkste vooroordeel in het geval van aandelenonderzoek is de "survivorship bias". Survivorship bias verwijst naar het vertekende beeld dat kan ontstaan wanneer alleen succesvolle entiteiten in de analyse worden opgenomen, terwijl niet-succesvolle of niet-bestaande entiteiten worden uitgesloten. Bij aandelen kan dit ontstaan doordat gegevens van bedrijven die niet meer openbaar worden verhandeld moeilijker te verkrijgen zijn, niet beschikbaar zijn of anderszins. In onze backtests is dat bijvoorbeeld gebaseerd op het maken van een selectie van de SP500. Het is erg belangrijk om goede gegevens te hebben over welke bedrijven op dat moment in de SP500 zaten, en om ervoor te zorgen dat de kwaliteit van de gegevens hetzelfde is als voor de bedrijven die nog wel genoteerd staan. We hebben hier goed op gelet in onze backtests.

Methodologie van onze backtest(s)

Om te weten of een backtest van hoge kwaliteit is, is het heel belangrijk om te weten wat de methodologie van de backtest is. Het unieke aan de BIF-strategie is dat deze is ontwikkeld via een bottom-up benadering. Dit betekent dat voordat er überhaupt naar de performance van aandelen wordt gekeken, eerst de principes rondom de bovenstaande filisofie zijn geïmplementeerd. Als dit echter andersom gebeurt, is de kans groot dat er sprake is van overfitting van het model. Als er overfitting plaatsvindt, is het veel waarschijnlijker dat het model (ons algoritme) alleen in het verleden werkt en niet in de toekomst. Met de BIF-strategie hebben we hier dus rekening mee gehouden.

 Wat is de lengte van onze backtest(s)?

Er zijn 48 verschillende periodes van 5 jaar. De backtest gebruikt de BIF strategie en herweegt de BIF portefeuille elk kwartaal. We hebben de resultaten gegenereerd van elke mogelijke combinatie (tussen mogelijke begin- en eindpunten) voor een periode van 5 jaar, waarbij we hebben getest of de BIF-strategie beter presteerde dan de S&P 500 over dezelfde periode. Deze combinaties van 5 jaar liggen tussen 2006 en 2024.